

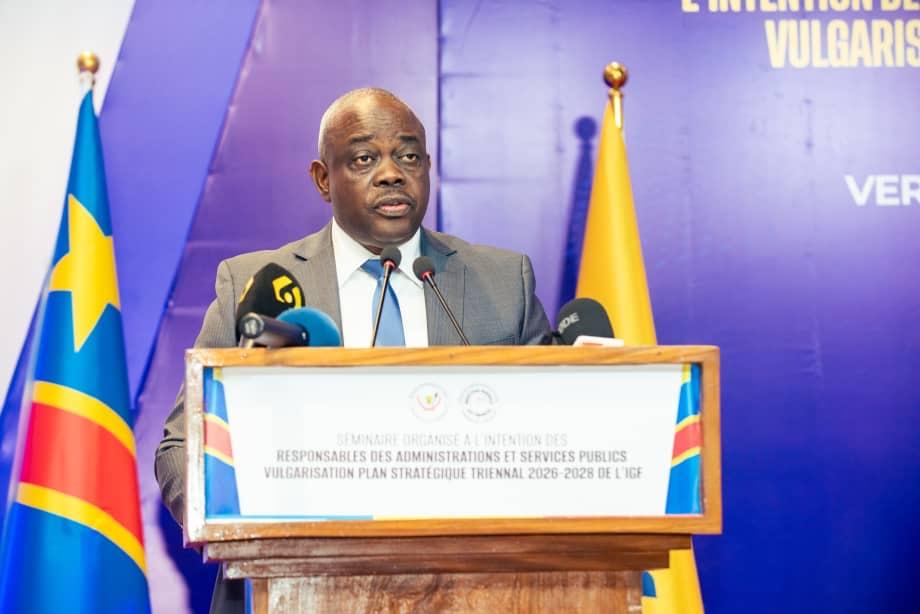
La publication de plusieurs sondages sur la perception des mécanismes de contrôle des finances publiques relance le débat sur l’évaluation du travail des structures chargées de veiller à la bonne gestion des ressources de l’État. Si ces enquêtes constituent un moyen d’expression de l’opinion publique, leur interprétation nécessite toutefois une prise en compte de la nature des missions de contrôle, des résultats obtenus et des méthodes utilisées pour apprécier leur efficacité.
Selon des sources proches du dossier dans une dépêche envoyée ce jeudi 12 novembre 2026 à 7SUR7. CD, l’évaluation d’un dispositif national de contrôle ne peut se limiter à des enquêtes de perception réalisées auprès d’un nombre restreint de personnes. À Kinshasa, une agglomération qui compte près de 20 millions d’habitants, la représentativité des répondants, leur profil ainsi que les conditions de collecte des opinions sont autant de paramètres déterminants pour apprécier la portée des résultats publiés.
Dans ce contexte, la participation de 1 000 personnes à un sondage ou le recueil de 1 503 votes sur une plateforme numérique ne suffisent pas, à eux seuls, à établir une appréciation globale des performances d'un mécanisme national de surveillance des finances publiques. La taille de l’échantillon, bien qu’importante, doit notamment être mise en perspective avec la méthode de sélection des participants, leur répartition et la fiabilité des données recueillies.
La perception des citoyens demeure certes un indicateur à prendre en considération dans l'appréciation du fonctionnement des institutions publiques. Elle ne saurait cependant se substituer à une évaluation technique fondée sur des éléments concrets, notamment les irrégularités détectées, les recommandations formulées, les responsabilités établies et les suites réservées aux missions de contrôle.
Les gestionnaires publics, les ordonnateurs et les comptables figurent également parmi les acteurs dont l’expérience peut contribuer à une meilleure compréhension des mécanismes de surveillance. Directement concernés par les opérations de contrôle, ils sont en mesure d'apporter un éclairage sur les exigences, les procédures et les effets de ces interventions dans la gestion quotidienne des finances publiques.
Par ailleurs, le renforcement des mécanismes de surveillance peut se heurter à des résistances, notamment lorsque les vérifications mettent en évidence des pratiques irrégulières ou des insuffisances dans la gestion des ressources de l’État. Une démarche de contrôle plus rigoureuse implique en effet davantage de traçabilité, de transparence et de redevabilité dans l’exécution des opérations financières publiques.
C’est dans cette dynamique que s’inscrit l’évolution vers le contrôle systémique. Cette approche marque une évolution des méthodes traditionnelles de surveillance, en privilégiant une intervention organisée et continue sur les systèmes de gestion publique, plutôt que des vérifications limitées à des opérations ponctuelles.
Elle repose notamment sur l’analyse des risques, l’exploitation des données financières, le recours aux outils numériques et l’identification précoce des failles susceptibles de favoriser les irrégularités. L’objectif est de renforcer la capacité de surveillance des opérations publiques, tout en permettant de détecter les anomalies et de prévenir les dysfonctionnements avant qu’ils n'entraînent des conséquences importantes sur les ressources de l’État.
Avec la digitalisation progressive des administrations et la complexification des circuits financiers, cette évolution apparaît comme un enjeu majeur pour adapter les méthodes de contrôle aux nouvelles réalités de la gestion publique. Elle permet notamment d'inscrire la prévention des irrégularités au cœur du dispositif de surveillance, sans pour autant négliger leur détection et l'établissement des responsabilités.
Les critiques formulées à l’égard des mécanismes de contrôle peuvent ainsi contribuer à l'amélioration de leur fonctionnement, à condition qu'elles reposent sur des observations vérifiables et une analyse suffisamment documentée. L'enjeu n'est donc pas d'écarter le regard de l'opinion publique, mais de compléter les appréciations issues des sondages par des indicateurs techniques et des éléments objectifs.
La crédibilité des enquêtes publiées sur ces questions mérite, dans cette perspective, une attention particulière. La transparence sur les méthodologies utilisées permettrait au public de mieux comprendre la portée des résultats et d'éviter les généralisations qui ne tiennent pas suffisamment compte de la complexité des missions de contrôle.
Au-delà des débats suscités par ces sondages, la priorité demeure le renforcement des dispositifs capables de garantir une utilisation rigoureuse des ressources publiques. Dans cette perspective, le contrôle systémique constitue un instrument de modernisation de la surveillance financière, avec pour ambition d'améliorer la transparence, de prévenir les irrégularités et de renforcer durablement la redevabilité dans la gestion des finances de l'État.
Raphaël Kwazi